
※本記事にはアフィリエイト広告が含まれています。
MINIをローンで購入したものの、契約途中で乗り換えや売却を考えることは珍しくありません。
- ローンが残っていても買取店へ売れる?
- 残価設定ローンはMINI正規ディーラーにしか返せない?
- 車検証の所有者が自分ではないけれど大丈夫?
- 査定額がローン残債より低い場合はどうなる?
- EVの補助金を受けていても売却できる?
こうした疑問を持つ方も多いのではないでしょうか。
私は現役でMINIの販売に携わっていますが、先に結論をお伝えすると、ローンや残価設定が残っているMINIでも、必要な精算と手続きを行えば売却できます。
ただし、「今後の月々の支払いを続けたまま車だけを手放す」という意味ではありません。
売却前に、車検証上の所有者・売却予定日時点の一括精算額・実際の査定額を確認し、原則としてローンを完済できる状態にする必要があります。
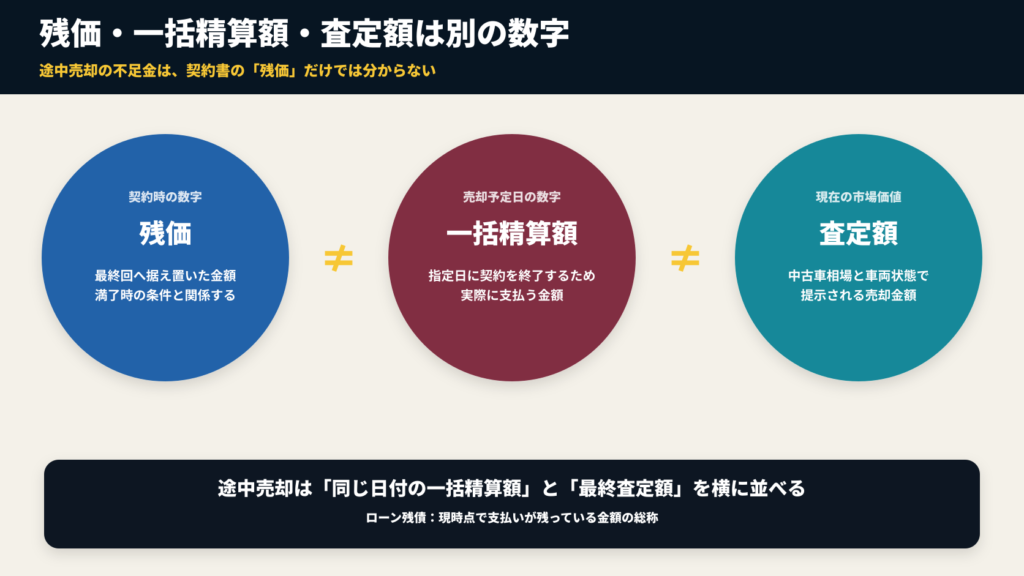
特に残価設定ローンでは、契約書に記載された「残価」と、途中売却時の「一括精算額」、現在の「買取査定額」は別の金額です。この3つを混同すると、想定していなかった不足金が発生することがあります。
この記事では、ローン中のMINIを売却する条件、所有権解除、残価設定ローンの注意点、査定額が残債を下回った場合の選択肢まで、営業現場で確認する順番に沿って解説します。
※本記事は2026年8月4日時点の公開情報をもとにした一般的な解説です。実際の精算方法・必要書類・手数料・契約条件はローン会社、販売会社、売却先によって異なります。契約先へ確認したうえで手続きを進めてください。
この記事で分かること
- ローン中・残価設定中のMINIを売却できる条件
- 車検証で所有者名義を確認する方法
- 残価・ローン残債・一括精算額・査定額の違い
- 査定額が残債を上回る場合と下回る場合の流れ
- MINI正規ディーラー下取りと買取店の違い
- MINIのEVを早期売却するときの補助金手続き
- 売却前にそろえる情報と確認事項
結論|ローン中のMINIも「完済できる状態」なら売却できる
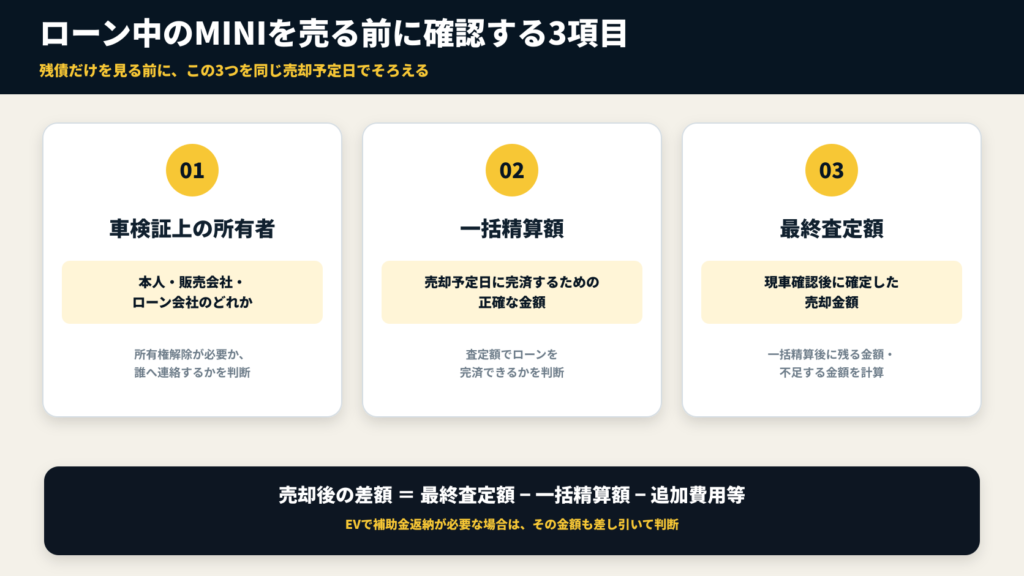
ローン中のMINIを売却できるかは、主に次の3点で決まります。
| 確認項目 | 確認する内容 | なぜ必要か |
|---|---|---|
| 車検証上の所有者 | 本人・販売会社・ローン会社のどれか | 所有権解除が必要か判断するため |
| 一括精算額 | 売却予定日にローンを完済するための正確な金額 | 売却額で完済できるか判断するため |
| 最終査定額 | 現車確認後に確定した売却金額 | 残債との差額を計算するため |
考え方はシンプルです。
実質的な売却後の差額=最終査定額-一括精算額-売却に伴う追加費用等
EVの補助金返納が必要な場合は、その金額も差し引いて判断します。
ローンを組んでいるだけで査定を断られるわけではありません。まず査定を受け、その金額を使って残債を精算し、所有権解除と名義変更を進める方法が一般的です。
一方、車検証上の所有者が販売会社やローン会社になっている車を、完済や承諾なしに自分の判断だけで処分することはできません。
日本自動車購入協会(JPUC)も、所有権留保された車は残債を完済し、所有権解除に必要な書類を受けてから売却する必要があると案内しています。
最初に確認するのは「残債」より車検証上の所有者
ローン中の車を売るとき、多くの方が最初に残債だけを確認します。
しかし、実務上は先に誰が車の所有者として登録されているかを確認すると、その後の手続きが分かりやすくなります。
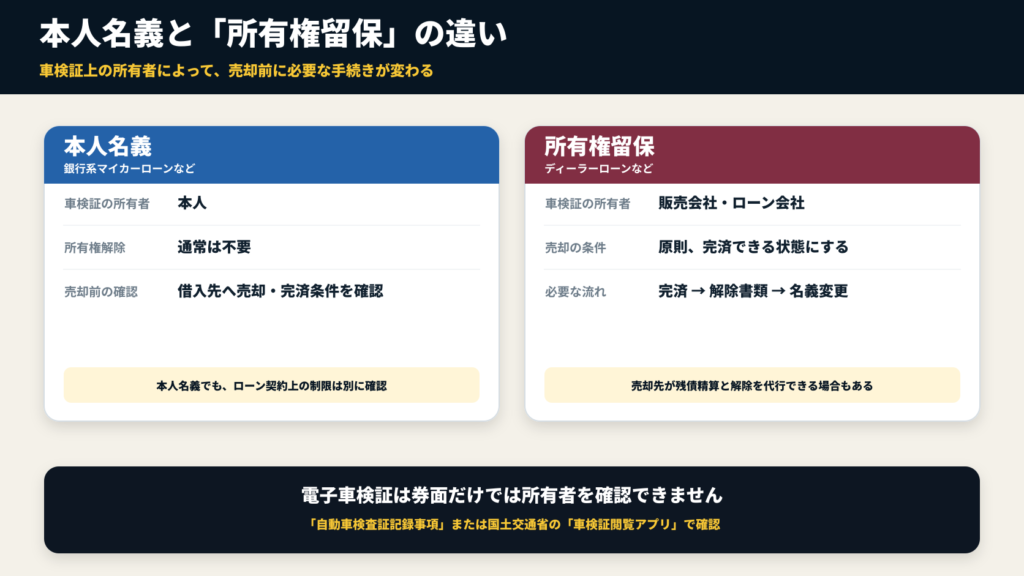
所有者が販売会社・ローン会社の場合
MINIファイナンシャル・サービスなどのディーラーローンでは、契約期間中の所有者がMINI正規ディーラーやファイナンス会社になり、購入者は使用者として登録されることがあります。これが「所有権留保」です。
BMWファイナンシャル・サービスの所有権解除案内では、契約期間中の所有者名義は、正規ディーラー・他のファイナンス会社・ビー・エム・ダブリュー・ジャパン・ファイナンス株式会社のいずれかと案内されています。
この場合、売却には次の流れが必要です。
- 正確な一括精算額を確認する
- 売却代金や自己資金でローンを完済する
- 所有者から所有権解除に必要な書類を受ける
- 買取店やディーラーが名義変更を行う
買取店や次の車を購入するディーラーが、残債精算と所有権解除をまとめて代行できる場合もあります。ただし、対応方法や必要書類は会社ごとに異なるため、契約前に確認してください。
所有者が本人の場合
銀行系マイカーローンなどでは、ローン返済中でも本人名義になっている場合があります。
本人名義なら所有権解除は通常不要ですが、本人名義だから無条件でローンを残したまま売れるとは限りません。
契約で売却時の完済や事前連絡が定められていることもあるため、借入先へ次の3点を確認しましょう。
- 返済中の車を売却してよいか
- 売却時に一括返済が必要か
- 売却予定日の精算額はいくらか
電子車検証は券面だけで所有者を確認できない
現在の電子車検証では、所有者情報が券面に表示されないため注意が必要です。
所有者は、車検証と一緒に交付された「自動車検査証記録事項」か、国土交通省の「車検証閲覧アプリ」で確認できます。国土交通省の電子車検証ポータルでは、閲覧アプリから全ての車検証情報を含む記録事項をPDFで出力できます。
「残価」「残債」「一括精算額」「査定額」はすべて別
残価設定ローン中のMINIを売るとき、最も多い勘違いが金額の見方です。
| 用語 | 意味 |
| 残価・残存価格・据置額 | 契約時に最終回へ据え置いた金額 |
| ローン残債 | 現時点で支払いが残っている金額の総称 |
| 一括精算額 | 指定日に契約を終了するため実際に支払う金額 |
| 査定額 | 現在の車両状態と中古車相場をもとに提示される売却金額 |
MINIの残価設定ローンを選ぶ前に、銀行マイカーローンとの月額・利息・最終回支払額の違いも確認しておくと、途中売却時の残債を想定しやすくなります。詳しくは、MINIの残価設定ローンと銀行ローンの比較をご覧ください。
残価だけを見ても途中売却の不足金は分からない
例えば、最終回の残価が200万円と記載されていても、契約途中なら未払いの月額分やボーナス分も残っています。
そのため、現在の一括精算額が200万円とは限りません。
月々の支払い予定表を足し算して概算するのではなく、売却予定日を伝えたうえで正式な一括精算額を確認することが重要です。
MINIファイナンシャル・サービスの契約内容はオーナー向けWebサービスで確認できますが、売却判断に使う金額は契約先へ正式に照会してください。
残価保証は「いつでもその金額で買い取る保証」ではない
MINIには、据置額を保証する「MINIフューチャーバリューローン」と、据置額を保証しない「MINIバリューローン」があります。MINI公式FAQでも、この違いが明記されています。
MINIフューチャーバリューローンの残価保証は、契約満了時に所定の条件を満たした車両を返却・乗り換えする際の仕組みです。
走行距離の超過や通常使用の範囲を超える損傷などがある場合は清算が必要になることがあります。さらに、買取店が提示する市場査定額を同じ金額に保証する制度でもありません。
つまり、次の3つは分けて考える必要があります。
- 契約上の残価保証額
- 現在の一括精算額
- ディーラーや買取店の査定額

【まるのひとこと】
商談では、残価を見て「この金額では売れる」と考えるのではなく、同じ日付で出した一括精算額と査定額を横に並べます。残価はローン設計の数字、査定額は現在の市場価値です。
査定額と一括精算額の関係は3パターン
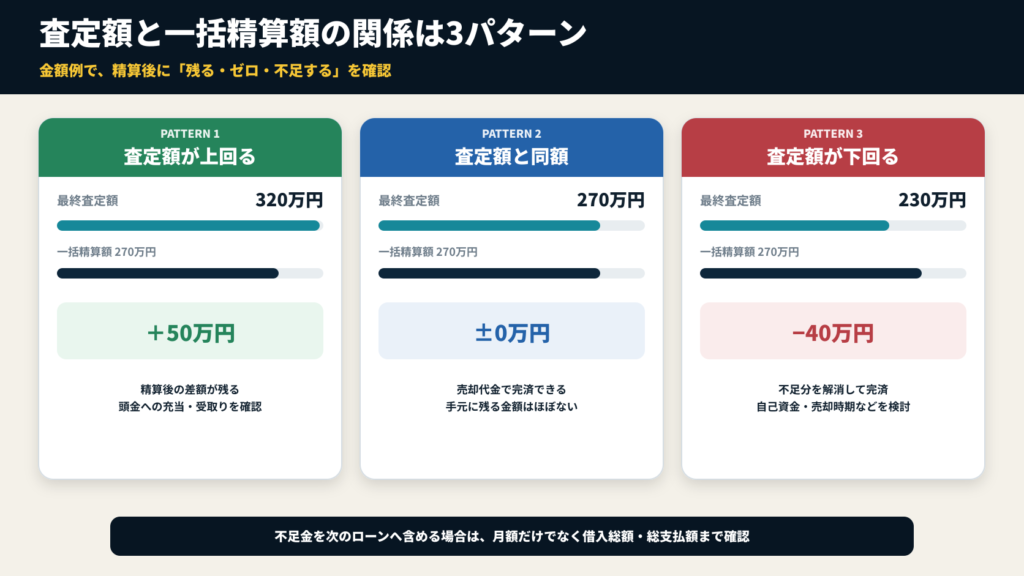
ローン中のMINIを査定へ出したら、次の3パターンに分けて考えます。
1.査定額が一括精算額を上回る
例として、最終査定額が320万円、一括精算額が270万円なら、ローン精算後に50万円の差額が残ります。
| 項目 | 金額例 |
| 最終査定額 | 320万円 |
| 一括精算額 | 270万円 |
| 精算後の差額 | 50万円 |
この差額は、次の車の頭金へ充当するか、売却先から受け取る形になります。実際の振込先と時期は契約前に確認してください。
2.査定額と一括精算額がほぼ同じ
査定額が270万円、一括精算額も270万円なら、売却代金でローンを完済できますが、手元へ残る金額はほとんどありません。
次の車へ乗り換える場合は、頭金を別に用意する必要があります。
3.査定額が一括精算額を下回る
最終査定額が230万円、一括精算額が270万円なら、40万円の不足です。
| 項目 | 金額例 |
| 最終査定額 | 230万円 |
| 一括精算額 | 270万円 |
| 不足額 | 40万円 |
所有権留保されている車は、原則としてこの不足分を解消して完済しなければ売却できません。
主な選択肢は次のとおりです。
- 自己資金で不足分を支払う
- 次の車の購入先へ残債処理を相談する
- 返済を続けて残債が減るまで売却を待つ
- 複数社へ査定を依頼し、現在の相場を確認する
不足額を次のローンへ含められる場合もありますが、借入総額と月々の支払いが増えます。審査や商品条件によって利用できないこともあるため、不足金を隠したまま次の車の月額だけを下げる設計は避け、総支払額まで確認することが大切です。
ローン中のMINIを売却する7つの手順
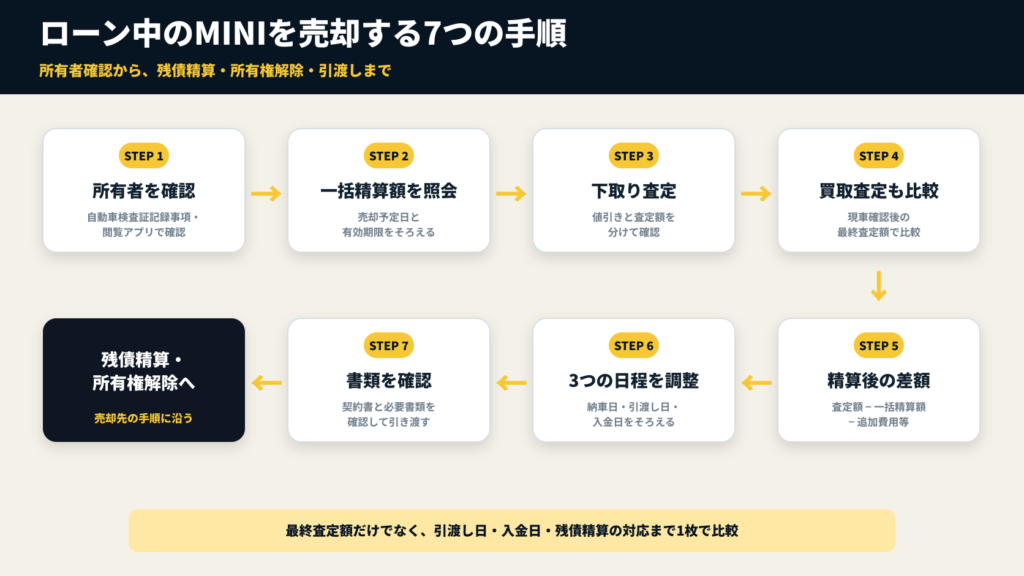
ここからは、実際に売却するときの順番を解説します。
1.自動車検査証記録事項で所有者を確認する
まず、所有者が本人・MINI正規ディーラー・ファイナンス会社のどれかを確認します。
所有者名義によって、問い合わせ先と所有権解除書類の発行元が変わります。
2.契約先へ一括精算額を照会する
残高だけでなく、「○月○日に完済する場合はいくらか」を確認します。
あわせて、次の点も聞いておくとスムーズです。
- 精算額の有効期限
- 振込方法と振込期限
- 所有権解除書類の発行条件
- 完済から書類発行までの目安
- 買取店やディーラーによる代理精算の可否
MINIファイナンシャル・サービスの問い合わせ先は、MINI公式ファイナンスページで最新情報を確認できます。
3.ディーラーで下取り査定を取る
次のMINIや別の車へ乗り換えるなら、まず購入先のディーラーで下取り査定を取りましょう。
ディーラー下取りは、次の車の納車まで現在のMINIに乗りやすく、残債精算・所有権解除・登録をまとめて相談しやすい点がメリットです。
ただし、見積書では次の項目を分けて確認してください。
- 車両本体の値引き
- 下取り査定額
- ローン残債
- 下取り充当後の支払額
値引きと下取り額が一緒に見えると、現在のMINIがいくらで評価されたのか分かりにくくなります。
4.買取店の査定額も比較する
ディーラーの査定額が分かったら、買取店の金額も確認します。
MOTA車買取は、車両情報を入力すると最大20社の概算査定額をWeb上で比較でき、基本的に連絡が来るのは高額査定の上位最大3社です。
「電話が一切来ないサービス」ではありませんが、最初から多数の買取店へ個別に連絡する負担を抑えながら、比較先を見つけたい方に向いています。
ディーラー下取りとMOTA車買取の詳しい違いは、MINIを高く売る方法|ディーラー下取りとMOTA車買取を比較で解説しています。

※査定申込み後は、高額査定の上位最大3社から電話連絡があります。概算査定額は最終買取額を保証するものではなく、車両・地域・時期・現車状態によって結果は異なります。金額に納得できなければ、売却する必要はありません。
5.「査定額」ではなく「精算後の差額」で比べる
査定額が高い会社でも、引渡し日や入金条件が合わない場合があります。
最終比較では、次の項目を1枚にまとめましょう。
| 比較項目 | ディーラー下取り | 買取店A | 買取店B |
| 最終査定額 | |||
| 一括精算額 | |||
| 所有権解除・残債精算の対応 | |||
| 車両引渡し日 | |||
| 入金予定日 | |||
| 減額条件 | |||
| キャンセル条件 | |||
| 精算後の差額 |
6.納車日・引渡し日・入金日をそろえる
乗り換えで見落としやすいのが、車を手放す日と次の車が来る日のずれです。
JPUCの車売却時の注意点でも、新しい車の納車日に合わせて引渡し日を決め、空白期間ができる場合は代車の有無や料金を事前に確認するよう案内しています。
特にローン精算と所有権解除を伴う車は、通常より入金に時間がかかることがあります。
「査定額が最も高い会社」だけでなく、次の車を受け取る日まで現在のMINIに乗れるか、ローン精算後の差額がいつ入金されるかまで確認してください。
7.契約書と必要書類を確認してから引き渡す
必要書類は名義や売却先によって異なりますが、一般的には次のようなものを準備します。
- 電子車検証
- 自動車検査証記録事項
- 自賠責保険証明書
- 印鑑登録証明書
- 実印
- 委任状
- 譲渡証明書
- リサイクル券に関する情報
- 自動車税に関する確認書類
- スペアキー
- 整備記録簿
- ローン完済・所有権解除に必要な書類
住所や氏名が車検証情報と異なる場合は、住民票・戸籍の附票など追加書類が必要になることがあります。自分で判断せず、売却先から渡された書類一覧に沿って準備しましょう。
EVのMINIはCEV補助金の財産処分も確認する
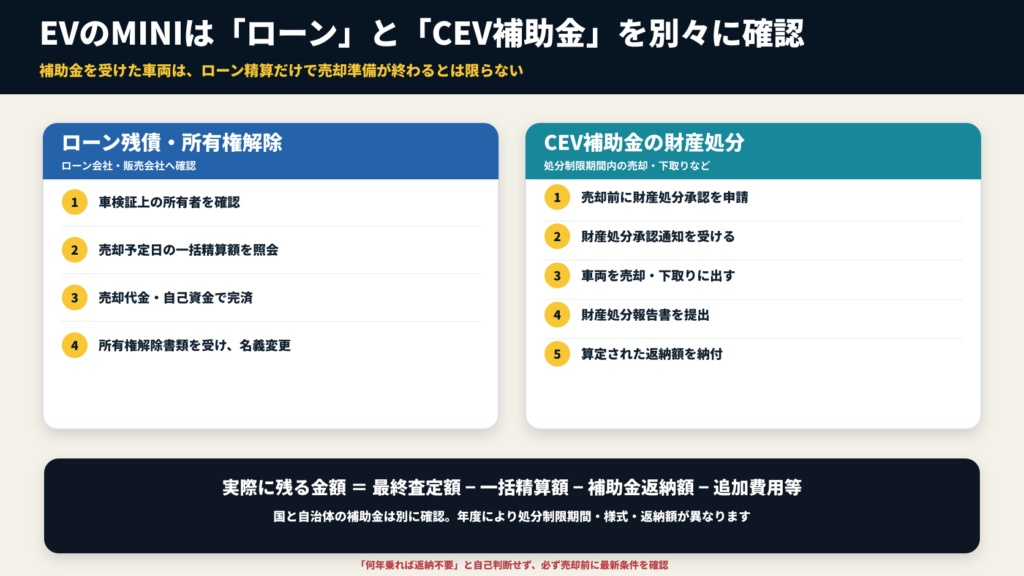
MINI Cooper E/SE、MINI Aceman、MINI Countryman E/SE ALL4などで国のCEV補助金を受けている場合は、ローン残債とは別に補助金の手続きが必要になる可能性があります。
次世代自動車振興センターでは、補助金を受けた車両を処分制限期間内に売却・下取り・名義変更する場合、処分する前に財産処分承認手続きが必要と案内しています。
手続きの基本的な流れは次のとおりです。
- 売却前に財産処分承認申請書を提出する
- 財産処分承認通知を受ける
- 車両を売却・下取りに出す
- 財産処分報告書を提出する
- 算定された返納額を納付する
売却した車の補助金返納が完了するまで、次に購入する補助対象車両の補助金が交付されない場合もあります。
【まるのひとこと】
EVの乗り換えでは、査定額とローン残債だけを比較すると金額が合わなくなることがあります。国・自治体の補助金返納まで含めた「実際に残る金額」で判断するのが重要です。
処分制限期間や返納額、使用する様式は補助金を受けた年度によって異なるため、「何年乗れば返納不要」と自己判断しないようにしましょう。自治体の補助金を受けた場合も、国とは別の保有条件や手続きがないか確認してください。
現役MINI営業が感じる、ローン中の売却で多い5つの勘違い
1.月々の支払額が少ないから残債も少ないと思う
残価設定ローンは、車両価格の一部を最終回へ据え置くことで月々の支払いを抑えています。
月額が低くても、途中時点の一括精算額が大きく残っていることがあります。
2.契約書の残価が現在の買取保証額だと思う
残価保証には、契約満了時期・走行距離・車両状態などの条件があります。
買取店の査定額は中古車市場と現車状態で決まるため、契約上の残価とは一致しません。
3.概算査定額だけで売却先を決める
Web上や電話で伝えられた概算額は、現車確認後に変わる可能性があります。
残債精算に使うのは、車両状態を伝えたうえで確認した最終査定額です。
4.次の車の月額だけで乗り換え判断をする
現在のMINIに不足金があり、それを次のローンへ含めると、新しい車の価値以上の借入を抱えやすくなります。
頭金・ボーナス払い・最終回支払額・現在の不足金を含めた総支払額で比較してください。
5.査定額が下がるのが怖くて先に車を引き渡す
査定額には有効期限がありますが、次の車の納期が確定していない段階で手放すと、車がない期間が生まれる可能性があります。
通勤や家族の送迎で車が必要なら、査定額だけでなく引渡し日を優先する判断も必要です。
ローン中のMINIを売る前のチェックリスト
- 自動車検査証記録事項で所有者名義を確認した
- ローンの種類と契約先を確認した
- 売却予定日を指定して一括精算額を取った
- 一括精算額の有効期限を確認した
- ディーラーの下取り査定額を確認した
- 必要に応じて買取店の査定額も比較した
- 残債精算と所有権解除を誰が行うか確認した
- 査定額が残債を下回る場合の不足金を準備した
- 次の車の納車日と現在の車の引渡し日を調整した
- 入金日・減額条件・キャンセル条件を書面で確認した
- EVはCEV補助金と自治体補助金の保有条件を確認した
- 車検証との住所・氏名差異と必要書類を確認した
よくある質問
Q.MINIの残価設定ローンは契約途中でも売却できますか?
必要な一括精算と所有権解除を行えるなら、途中でも売却できる場合があります。
ただし、契約の種類や時期によって手続きが異なります。まず契約先へ売却希望を伝え、指定日時点の一括精算額と必要書類を確認してください。
Q.MINI正規ディーラー以外の買取店にも売れますか?
ローンを完済し、所有権解除と名義変更を行えるなら、買取店へ売却することも可能です。
残債精算を買取店が代行できるか、所有権解除書類をどのように受け取るかは事前確認が必要です。
Q.ローンを払い続けながら、車だけ先に売れますか?
所有権が販売会社やローン会社に留保されている車は、完済せずに自分の判断だけで売却できません。
本人名義の銀行ローンでも契約条件があるため、借入先へ確認してください。
Q.残価より査定額が高ければ、その差額を受け取れますか?
比較すべきなのは残価ではなく、その時点の正式な一括精算額です。
最終査定額が一括精算額と必要費用を上回れば、原則として精算後の差額を受け取れます。振込方法と時期は売却先へ確認しましょう。
Q.査定額が残債より低い場合もMOTAへ申し込めますか?
査定額を確認することはできます。
ただし、実際に売却するには不足分を解消し、ローンを完済できる状態にする必要があります。まず正確な一括精算額を取得し、最終査定額との差を確認してください。
Q.ローンを完済済みでも所有権解除は必要ですか?
完済後も車検証上の所有者がディーラーやファイナンス会社のままなら、売却時に所有権解除が必要です。
BMWファイナンシャル・サービスのFAQでは、所有者がファイナンス会社名義の場合は完済後に印鑑証明書・委任状・譲渡証が送付され、販売ディーラー名義の場合は契約終了通知書を受け取ったうえでディーラーへ相談するよう案内しています。
Q.MINIのEVを売るとCEV補助金は全額返納になりますか?
返納の要否や金額は、補助金を受けた年度・売却時期・処分理由などによって異なります。
処分制限期間内なら、売却前の承認手続きが必要です。全額・一部・返納不要を自己判断せず、次世代自動車振興センターの該当年度の案内を確認してください。
まとめ|残価ではなく「一括精算額と最終査定額」で判断する
ローン中・残価設定中のMINIでも、必要な手続きを行えば売却できます。
重要なポイントをまとめると、次のとおりです。
- 最初に車検証上の所有者を確認する
- 残価と現在の一括精算額は別の金額
- 残価保証と買取店の査定額も別物
- 最終査定額が一括精算額を上回れば差額を受け取れる
- 下回る場合は不足分を解消しなければならない
- 所有権留保がある場合は完済と所有権解除が必要
- 乗り換えでは納車日・引渡し日・入金日も比較する
- EVはCEV補助金と自治体補助金の手続きも確認する
私がおすすめする順番は、所有者確認→一括精算額の取得→ディーラー査定→買取査定→精算後の差額比較です。
この順番なら、査定額を見たときに「いくらで売れるか」だけでなく、「ローンを精算したあと実際にいくら残るか」を判断できます。
まずはディーラーの下取り額を基準にし、複数社の概算査定額も比較したい方は、MOTA車買取で現在の相場を確認できます。
※査定申込み後は、高額査定の上位最大3社から電話連絡があります。Web上の概算査定額は最終買取額を保証するものではありません。売買契約前に、残債精算・所有権解除・引渡し日・入金日・減額条件・キャンセル条件を確認してください。
次のMINIを選ぶ際の注意点は、MINIを買って後悔する人・しない人の違いでも詳しく解説しています。

参考資料

コメント