
※本記事にはアフィリエイト広告が含まれています。
MINIの見積もりを取ると、残価設定ローンを使った月々の支払額を案内されることがあります。
- 月々5万円なら買えそうだけれど、本当にお得なの?
- 最終回に残る「残価」は必ず払うの?
- 銀行のマイカーローンと、結局どちらが安い?
- 契約途中で乗り換えたくなったら売却できる?
- 5年後も同じMINIに乗るなら、残価設定は損?
こうした疑問を持つ方も多いのではないでしょうか。
私は現役でMINIの販売に携わっていますが、最初に結論をお伝えすると、残価設定ローン自体が悪いわけではありません。3〜5年ごとに乗り換えたい方には、残価保証と月額の低さが大きなメリットになります。
一方、同じMINIへ長く乗る予定で、総支払額や売却の自由度を優先するなら、銀行マイカーローンのほうが合いやすい傾向があります。
大切なのは、月々の支払額だけで決めないことです。
借入元金・実質年率・ボーナス払い総額・最終回支払額・支払総額・途中時点の一括精算額まで同じ表にして比べると、自分に合うローンを判断しやすくなります。
この記事では、MINIフューチャーバリューローンとMINIバリューローンの違い、銀行ローンとの比較、5年後に乗り換える場合と乗り続ける場合の考え方を、営業現場で確認する順番に沿って解説します。
※本記事は2026年8月4日時点の公開情報をもとにした一般的な解説です。金利、据置率、審査、名義、手数料、返却条件は、車種・契約時期・金融機関・キャンペーン・個別契約によって異なります。実際の契約前に、見積書・契約書・商品説明書をご確認ください。
※本記事の試算は仕組みを比較するための概算です。実際の初回支払額、端数調整、登録諸費用、各種手数料などは含めていません。
この記事で分かること
- MINIの残価設定ローン2種類の違い
- 残価設定ローンと銀行マイカーローンのメリット・注意点
- 残価を据え置いても利息が安くなるとは限らない理由
- 5年後に返却・乗り換え・買取する場合の違い
- 途中売却で確認する一括精算額と査定額
- 見積書で比較すべき12項目
- 使い方別に向いているローン
結論|3〜5年で乗り換えるなら残価保証、長く乗るなら銀行ローンが基本
最初に、選び方の目安をまとめます。
| 重視すること・使い方 | 向いている候補 |
|---|---|
| 3〜5年ごとに新しいMINIへ乗り換えたい | MINIフューチャーバリューローン |
| 月額を抑えつつ、最終回の残価保証も欲しい | MINIフューチャーバリューローン |
| 月額と最終回支払額を自分で調整したい | MINIバリューローン |
| 7年、10年と同じMINIへ長く乗りたい | 銀行マイカーローンを優先して比較 |
| 支払総額をできるだけ抑えたい | 実際の金利を取ったうえで銀行ローンと比較 |
| 走行距離が多い、改造も楽しみたい | 銀行ローンが合いやすい |
| 契約途中で売却する可能性が高い | 銀行ローンが比較的動きやすい。ただし契約条件は要確認 |
| EVの数年後の相場下落が不安 | 残価保証付きローンが候補 |
残価設定ローンは、車両価格の一部を最終回へ据え置くため、通常の分割ローンより月額を低くできます。
ただし、据置額は値引きでも免除でもありません。車を手元に残すなら、最後に一括払いするか、再ローンを組んで支払う必要があります。
反対に、保証条件を満たして返却・乗り換えを選ぶなら、残価保証を利用できるのがMINIフューチャーバリューローンの強みです。
つまり、最初に決めるべきなのは「月々いくらなら払えるか」だけではありません。
5年後に車を返す可能性が高いのか、それとも最終回を払って長く乗る可能性が高いのかを先に考えることが重要です。
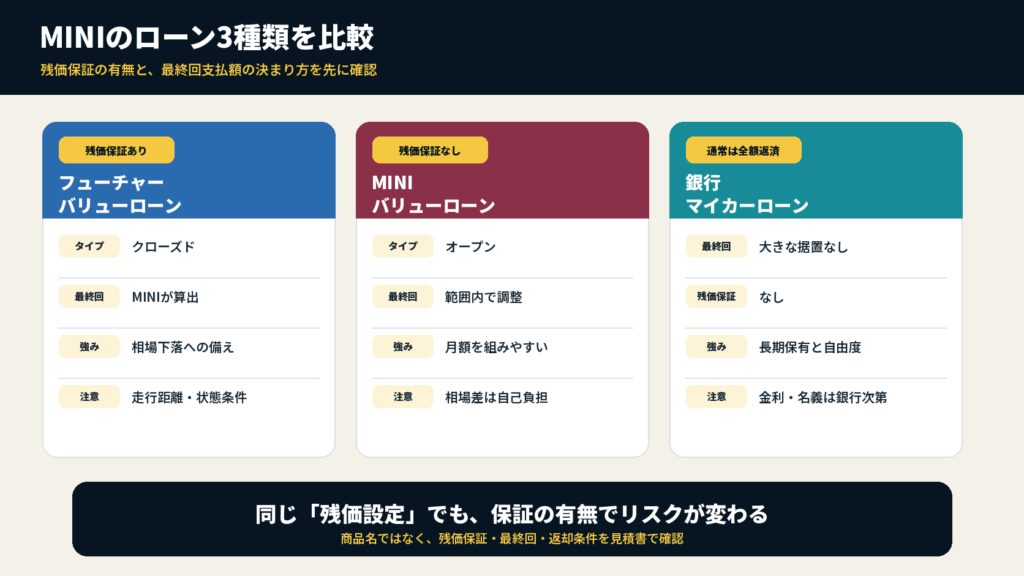
MINIの残価設定ローンは2種類ある
MINIの据置型ローンには、主に次の2種類があります。
MINIフューチャーバリューローン|残価保証あり
MINIフューチャーバリューローンは、MINIが算出した最終回支払額を残存価格として保証するクローズドタイプのローンです。
MINI公式のオートローン案内では、新車は3〜5年の契約が可能と案内されています。
主な特徴は次のとおりです。
- 車両価格の一部を最終回へ据え置ける
- 契約所定の条件を満たせば残存価格が保証される
- 通常の分割払いより月々の負担を抑えやすい
- 契約満了時に乗り換え・返却・一括払い・再ローンなどから選べる
- 電気自動車も対象になり得る
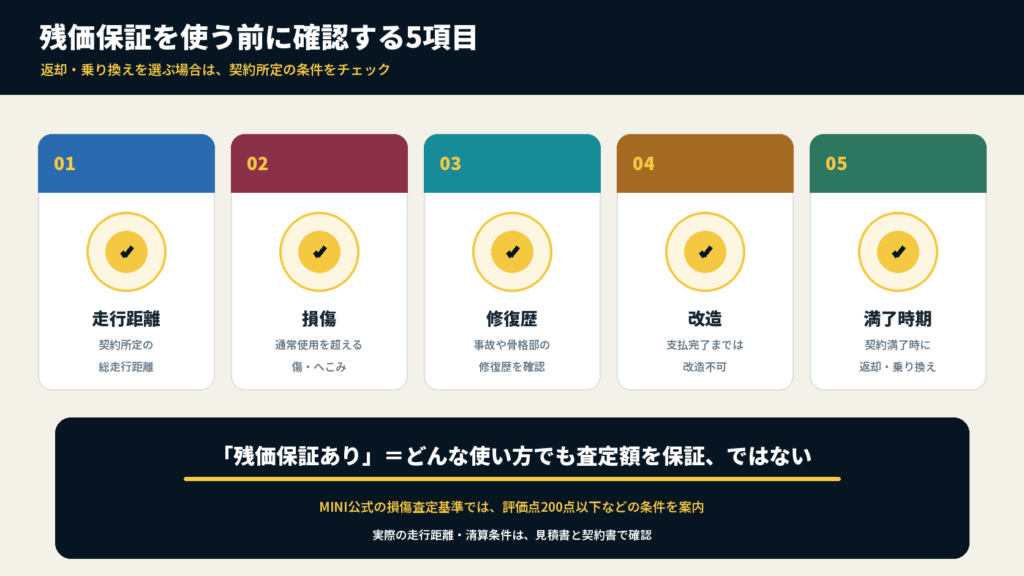
一方、残価保証は無条件ではありません。
総走行距離の超過、通常使用の範囲を超える損傷、修復歴、改造などがある場合は、返却時に清算が必要になる可能性があります。
MINI公式の損傷査定基準では、返却時に改造や修復歴がなく、車両損傷査定基準書の評価点が200点以下であることなどが案内されています。実際の契約では、走行距離を含めた自分の保証条件を必ず確認してください。
MINIバリューローン|残価保証なし
MINIバリューローンは、最終回へ据え置く残存価格と月々の支払額を、定められた範囲内で調整できるオープンタイプのローンです。
主な特徴は次のとおりです。
- 据置額を高くすると月額を下げやすい
- 頭金や月額を増やし、据置額を低くすることもできる
- 自分の予算に合わせて支払いを組みやすい
- 据置額そのものは保証されない
注意したいのは、5年後の査定額が据置額を下回った場合です。
例えば、最終回支払額を200万円に設定していても、契約満了時の査定額が170万円なら、売却代金だけでは30万円不足します。
月額を下げるために据置額を高くしすぎると、将来の相場下落や走行距離の増加によって不足金が発生しやすくなります。
2種類の違いを一覧で比較
| 比較項目 | フューチャーバリューローン | バリューローン |
| タイプ | クローズド | オープン |
| 最終回支払額 | MINIが算出 | 範囲内で調整可能 |
| 残価保証 | あり | なし |
| 月額の調整自由度 | 残価に応じて決まる | 比較的高い |
| 返却時の条件 | 走行距離・車両状態などの条件あり | 査定額と残債の差額を確認 |
| 相場下落への備え | 条件内なら強い | 自分で負担する可能性あり |
| 向いている人 | 数年後の乗り換え・返却を考える人 | 月額と最終回額を調整したい人 |
「残価設定ローン」とひとまとめにせず、残価保証がある契約なのか、ない契約なのかを最初に確認しましょう。
残価設定ローンと銀行マイカーローンの違い
次に、MINIの残価設定ローンと銀行マイカーローンを比較します。
| 比較項目 | MINI残価設定ローン | 銀行マイカーローン |
| 月々の支払額 | 残価を据えるため抑えやすい | 全額を返す設計なら高くなりやすい |
| 最終回の大きな支払い | あり | 通常はなし |
| 残価保証 | 商品によりあり | なし |
| 金利 | 車種・時期・キャンペーンで変動 | 金融機関・審査結果で変動 |
| 据置額にもかかる利息 | かかる | 据置額がなければ該当なし |
| 車検証上の所有者 | 販売会社・ファイナンス会社になることがある | 購入者名義になりやすいが金融機関による |
| 契約中の改造 | MINI公式FAQでは支払完了まで不可 | 金融機関の契約と車検・保安基準の範囲で判断 |
| 途中売却 | 一括精算と所有権解除が必要 | 比較的進めやすいが借入先の条件を確認 |
| 返却時の走行距離・損傷条件 | 残価保証を使う場合はあり | なし |
| 申込み | 車両商談と同時に進めやすい | 自分で金融機関へ申込みが必要 |
| 向いている使い方 | 数年ごとの乗り換え | 長期保有・売却や使い方の自由度重視 |
銀行ローンは一般的に金利や総支払額で有利になる場合がありますが、必ずそうなるとは限りません。
MINI側で特別金利が設定されている期間や、銀行の審査結果によっては、金利差が小さい、または逆転することもあります。
比較するときは「残価設定は高い」「銀行なら必ず安い」と決めつけず、同じ借入元金・同じ返済期間で実際の見積もりを2本取ることが大切です。
なぜ月額が安くても、総支払額は安くならないのか
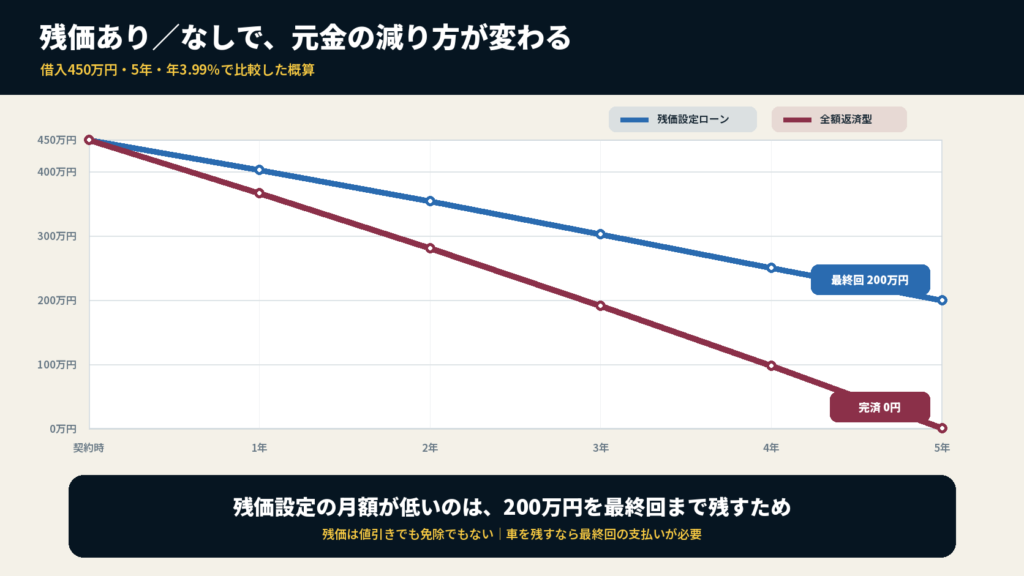
残価設定ローンの月額が安い理由は、車両価格そのものが安くなったからではありません。
車両価格の一部を最終回へ移して、契約期間中に返す元金を少なく見せているためです。
さらに、通常は最終回へ据え置いた残価にも利息がかかります。三菱UFJ銀行の残価設定ローン解説でも、残価分の利息がローンに含まれるため、月額が下がっても返済総額が安くなるわけではないと案内されています。
500万円のMINIを買う場合の試算
仕組みを分かりやすくするため、次の条件で比較します。
- 車両・付属品等の合計:500万円
- 頭金:50万円
- 借入元金:450万円
- 返済期間:5年
- 実質年率:どちらも3.99%と仮定
- 残価設定ローンの最終回支払額:200万円
- ボーナス払い:なし
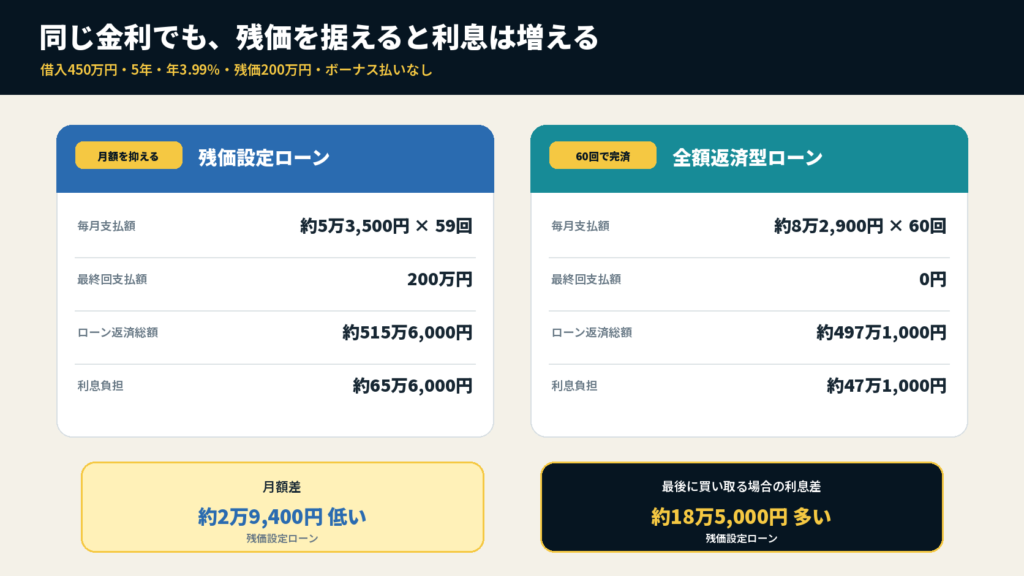
銀行ローン側も同じ3.99%にするのは、金利差ではなく「200万円を据え置くこと自体」の影響を比べるためです。
| 比較項目 | 残価設定ローン | 全額返済型ローン |
| 借入元金 | 450万円 | 450万円 |
| 実質年率 | 3.99% | 3.99% |
| 毎月支払額の目安 | 約5万3,500円×59回 | 約8万2,900円×60回 |
| 最終回支払額 | 200万円 | 0円 |
| ローン返済総額の目安 | 約515万6,000円 | 約497万1,000円 |
| 利息負担の目安 | 約65万6,000円 | 約47万1,000円 |
| 利息差 | 約18万5,000円多い | ― |
※元利均等返済を前提にした概算。実際の初回支払額、端数、手数料などは契約内容により異なります。
残価設定ローンは、月額を約2万9,400円抑えられます。
しかし、200万円の元金が最終回まで大きく残るため、同じ金利で最後に車を買い取るなら、利息負担は約18万5,000円増える計算です。
返却するなら200万円を払わなくてよいが、車も残らない
フューチャーバリューローンで保証条件を満たし、最終回に車両返却を選べば、残価200万円を現金で払わずに済みます。
ただし、返却後は手元に車が残りません。
一方、銀行ローンを完済した場合は、支払い後も自分の車として保有でき、売却すればその時点の査定額を受け取れます。
そのため、次の2つを月々の支払総額だけで比べるのは正確ではありません。
- 残価設定ローンで5年間乗り、最後に返却する
- 銀行ローンで5年間払い、完済後も車を所有する
前者は5年間の利用に近い考え方、後者は車という資産が残る買い方です。
比較するときは、5年後に車が手元へ残るか、返却するかまでそろえて考えましょう。
MINIフューチャーバリューローンのメリット
1.月々の支払いを抑えやすい
大きな残価を最終回へ据え置くため、同じ車両・同じ期間の全額返済型ローンより月額を下げやすくなります。
ただし、下がった月額分を理由にグレードやオプションを増やしすぎると、借入元金と総支払額は増えます。
「月額が予算内」だけでなく、契約する車の支払総額が自分の予算に合っているかも確認してください。
2.契約条件を満たせば残価が保証される
数年後の中古車相場は、モデルチェンジ、EV市場、為替、走行距離、車両状態などで変わります。
フューチャーバリューローンなら、契約条件を満たして返却・乗り換えを選ぶ場合、残価保証を利用できます。
特に、3〜5年後の相場を自分で負いたくない方には安心材料になります。
3.乗り換えの時期を決めやすい
契約満了が次の乗り換えを考える時期になるため、車検、保証、モデルチェンジなどを含めた計画を立てやすくなります。
常に比較的新しいMINIへ乗りたい方とは相性のよい買い方です。
4.車の購入と同時に手続きを進めやすい
ディーラーで車両見積もりと支払プランを同時に作成できるため、銀行へ別途書類を提出する手間を減らせます。
車種・オプション・下取り・頭金を変えた場合も、その場で月額を比較しやすい点はメリットです。
MINIフューチャーバリューローンの注意点
1.残価は値引きではない
見積書で最も誤解しやすいのが、最終回支払額です。
500万円の車に200万円の残価を設定しても、車両が300万円になるわけではありません。
200万円は、最後に次のいずれかで処理する金額です。
- 車両を返却する
- 次のMINIへ乗り換え、査定額で清算する
- 200万円を一括で支払う
- 再ローンを組んで分割払いする
2.最終回を再ローンにすると、さらに利息がかかる
「5年後も乗りたければ、残価をまたローンにすればよい」と考える方もいます。
再ローン自体は選択肢ですが、改めて審査があり、新しい金利と返済期間で利息が発生します。
MINI公式では、フューチャーバリューローンまたはバリューローンと、最終回を分割するMINIバリューローン・プラスを組み合わせるプログラムが案内されています。
長く乗る可能性が高い方は、最初の5年間の総支払額だけでなく、残価を再ローンした場合の最終的な支払総額も見積もってもらいましょう。
3.走行距離と車両状態の条件がある
残価保証を使って返却する場合、契約所定の走行距離と車両状態を満たす必要があります。
次の使い方をする方は、契約前に条件を細かく確認してください。
- 通勤距離が長い
- 年間1万km以上走る可能性がある
- 長距離旅行が多い
- ペットを乗せる
- 小さな子どもを乗せる
- 狭い駐車場を日常的に使う
- ホイールや車高などを変更したい
走行距離の超過や損傷があっても、必ず返却できないという意味ではありません。契約条件を超えた分の清算が必要になる可能性がある、という意味です。
4.契約中は自由に改造できない
MINI公式FAQでは、支払い完了までは所有権が移転しないため、契約中の車両の改造は不可と案内されています。
ホイール、サスペンション、エアロ、マフラーなどを自分好みに変更したい方は、契約内容と所有者名義を必ず確認してください。
返却を前提に社外品を取り付ける場合、純正状態へ戻す費用や純正部品の保管も必要になります。
5.途中売却では残価ではなく一括精算額を見る
契約から2年後や3年後に売る場合、契約書にある最終回の残価だけを払えば終わるわけではありません。
途中時点では、未払いの月額分と最終回支払額が残っています。
売却時に比べるのは、次の2つです。
- 売却予定日時点の正式な一括精算額
- 現車確認後の最終査定額
一括精算額が査定額を上回れば、不足分を用意する必要があります。
詳しい手続きは、ローン中・残価設定のMINIを売却する方法で解説しています。
銀行マイカーローンのメリット
1.金利と総支払額を抑えられる可能性がある
銀行マイカーローンは、ディーラーローンより低い金利が提示される場合があります。三菱UFJ銀行の比較解説でも、一般に銀行ローンはディーラーローンより低い金利になりやすく、同じ返済期間なら総支払額を抑えられる傾向があると案内されています。
さらに、通常の全額返済型であれば、残価を最終回まで大きく残さず、毎月元金を減らしていきます。
同じMINIへ長く乗るなら、残価を再ローンするより総支払額を抑えやすい可能性があります。
ただし、保証料、事務手数料、固定・変動金利、繰上返済手数料も含めて比較してください。
2.購入者名義になりやすい
銀行ローンでは、車検証上の所有者が購入者本人になることが一般的です。
その場合、ディーラーローンの所有権留保と比べ、売却や乗り換えを進めやすくなります。
ただし、本人名義でも借入契約上の制限がある場合があります。「本人名義なら返済中でも自由に売ってよい」と自己判断せず、借入先へ確認してください。
3.走行距離や返却時の傷を気にしなくてよい
銀行ローンには残価保証を利用するための返却条件がありません。
年間走行距離が多い方や、長く乗って自然に傷が増えることを過度に気にしたくない方には合いやすい買い方です。
4.長期保有と相性がよい
完済後も同じMINIへ乗り続けるなら、最終回の大きな支払いや再ローンを考える必要がありません。
「5年後も手放さない可能性が高い」と決まっている方は、銀行ローンの支払総額を必ず比較しておきましょう。
銀行マイカーローンの注意点
1.月々の支払額は高くなりやすい
残価を据えず、契約期間内に借入元金を全額返すなら、月額は残価設定ローンより高くなります。
月額を下げるために返済期間を長くすると、その分だけ利息が増えることがあります。
「銀行ローンだから安い」ではなく、返済年数までそろえて比較してください。
2.審査と手続きを自分で進める必要がある
銀行ローンは、仮審査、本審査、必要書類の提出、販売店への振込みなどを自分で進めます。
納車直前に申し込むと支払いに間に合わない可能性があるため、購入候補と予算が固まった段階で早めに仮審査を検討しましょう。
3.残価保証はない
数年後の中古車相場が下がっても、銀行がその差額を補ってくれるわけではありません。
短期間で売却する場合は、その時点の査定額とローン残高を自分で比較する必要があります。
使い方別|どちらを選ぶべきか
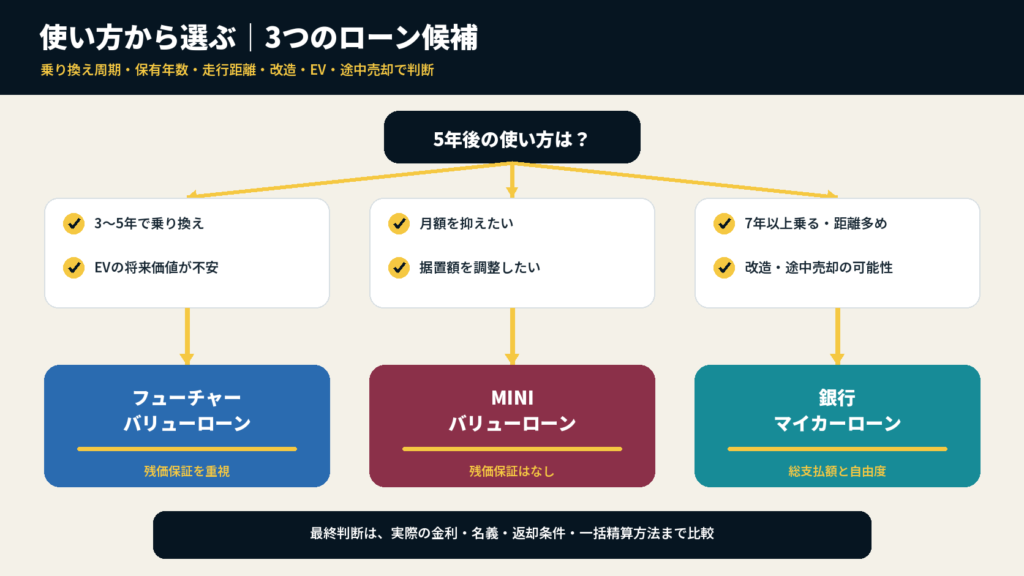
1.3〜5年ごとに新しいMINIへ乗り換えたい
フューチャーバリューローンが候補です。
残価保証があり、契約満了を乗り換え時期として設定しやすいためです。
ただし、年間走行距離と車両状態の条件が自分の使い方に合うか確認してください。
2.同じMINIへ7年以上乗りたい
銀行マイカーローンを優先して比較するのがおすすめです。
残価設定ローンで最終回を再ローンすると、支払期間と利息がさらに増える可能性があります。
3.年間走行距離が多い
銀行ローンが合いやすいでしょう。
残価保証付きローンでも契約はできますが、返却時の走行距離条件を超える可能性が高いなら、保証のメリットを十分に使えない場合があります。
4.カスタムを楽しみたい
銀行ローンを優先して比較してください。
MINIの残価設定ローンでは支払完了まで所有権が移らず、公式FAQ上、契約中の改造は不可とされています。
5.EVの将来価値が不安
フューチャーバリューローンが候補です。
EVは技術進化、補助金、充電性能、新型車の登場などで中古車相場が動く可能性があります。保証条件を満たして返却・乗り換えを選べる仕組みは、将来価格への不安を抑える材料になります。
ただし、EVを長く乗る予定なら、残価を買い取った場合の総支払額と銀行ローンも比較しましょう。
6.途中で売る可能性がある
銀行ローンのほうが手続きを進めやすい傾向があります。
残価設定ローンでも途中売却は可能ですが、正式な一括精算と所有権解除が必要です。
どちらを選ぶ場合も、契約前に次の点を聞いておきましょう。
- 指定日時点の一括精算額を確認する方法
- 繰上返済・一括返済の手数料
- 売却時の事前連絡の要否
- 所有権解除書類の発行方法
ローンを比較する前に、車両値引き・付属品・下取りを分けた購入総額を確認しておきましょう。MINIの値引きと見積もりの見方で、比較条件をそろえる手順を解説しています。
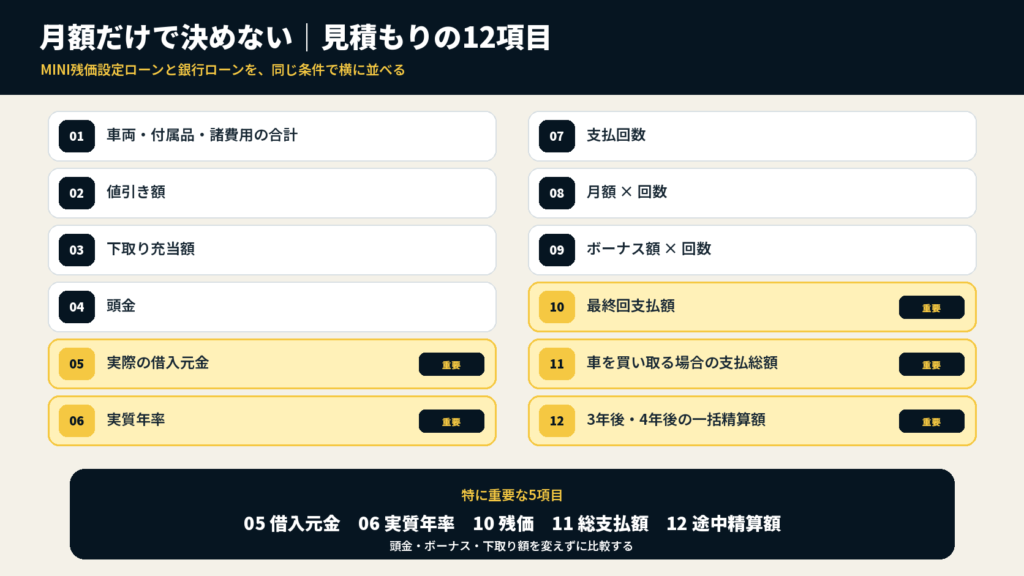
現役MINI営業が見積もりで確認してほしい12項目
ローンを比較するときは、次の項目を同じ条件で並べてください。
| 確認項目 | MINI残価設定ローン | 銀行ローン |
| 1.車両・付属品・諸費用の合計 | ||
| 2.値引き額 | ||
| 3.下取り充当額 | ||
| 4.頭金 | ||
| 5.実際の借入元金 | ||
| 6.実質年率 | ||
| 7.支払回数 | ||
| 8.月額×回数 | ||
| 9.ボーナス額×回数 | ||
| 10.最終回支払額 | ||
| 11.車を買い取る場合の支払総額 | ||
| 12.3年後・4年後の一括精算額 |
特に重要なのは、5・6・10・11・12です。
月額だけを合わせても、借入元金、金利、ボーナス払い、残価が違えば正しい比較になりません。
頭金は「値引き」ではない
頭金を増やせば、月々の支払額と利息を減らせます。
しかし、頭金は自分が最初に支払うお金です。月額だけを見ていると、頭金を50万円増やしたプランが安く見えてしまいます。
比較表には、必ず頭金も含めた総支払額を書きましょう。
ボーナス払いは月額を安く見せる
ボーナス払いを設定すると、通常月の支払額は下がります。
ただし、年間の返済額が減るわけではありません。
賞与額が変動する仕事なら、ボーナス払いがなくても続けられる設計か確認してください。
下取り額と値引き額を分ける
今の車を下取りへ出す場合は、下取り額と新車値引きを別々に記載してもらいましょう。
下取り額を頭金へ充当すると月額は下がりますが、ローン自体が安くなったわけではありません。
現在のMINIの相場を確認したい方は、MINIを高く売る方法|ディーラー下取りとMOTA車買取を比較も参考にしてください。

※査定申込み後は、高額査定の上位最大3社から電話連絡があります。Web上の概算査定額は最終買取額を保証するものではなく、車両・地域・時期・現車状態によって異なります。
ローンを選ぶ前に、車両の予算を先に決める
ローンを決める前に、必要な車種と装備を固めることも大切です。
残価設定ローンで月額が下がると、本来の予算より上のグレードも買いやすく見えます。
しかし、借入元金が増えれば、利息と最終回支払額も増える可能性があります。
MINI Cooperを検討している方は、C・S・JCWの価格・装備・走りの違いを確認し、必要な装備を付けた完成状態で比較してください。

COUNTRYMANを検討している方は、ガソリン・ディーゼル・EVの違いも参考になります。

支払方法から車を選ぶのではなく、先に自分の使い方に合う車を決め、その車を無理なく買える支払方法を選ぶ順番がおすすめです。
よくある質問
Q.MINIの残価設定ローンはやめたほうがいいですか?
一律にやめたほうがよいローンではありません。
3〜5年ごとに乗り換えたい方、月額を抑えたい方、残価保証を重視する方には合理的です。
一方、長く乗る方、走行距離が多い方、改造したい方、総支払額を抑えたい方は、銀行マイカーローンも比較したほうがよいでしょう。
Q.フューチャーバリューローンとバリューローンの違いは何ですか?
フューチャーバリューローンは、契約条件を満たした場合に据置額が保証されます。
バリューローンは据置額を範囲内で調整できますが、据置額の保証はありません。
Q.残価には利息がかかりますか?
通常、最終回へ据え置いた残価も借入元金の一部なので、契約期間中の利息計算に含まれます。
見積書では、月額だけでなく分割払手数料と支払総額を確認してください。
Q.最終回の残価は必ず現金で払いますか?
フューチャーバリューローンでは、乗り換え、車両返却、残価の一括払い、再ローンなどの選択肢があります。
返却・乗り換えで残価保証を利用するには、走行距離や車両状態など契約所定の条件を満たす必要があります。
Q.残価設定ローンでも途中売却できますか?
正式な一括精算と所有権解除ができれば、途中売却できる場合があります。
契約書の残価ではなく、売却予定日時点の一括精算額と査定額を比較してください。
Q.銀行ローンなら返済中でも自由に売れますか?
購入者本人の名義で登録されることが多く、ディーラーローンより売却しやすい傾向があります。
ただし、売却時の一括返済や事前連絡が契約に定められている場合があります。必ず借入先へ確認してください。
Q.一番金利が低いローンを選べばよいですか?
金利は重要ですが、それだけでは決められません。
借入元金、返済期間、保証料、事務手数料、ボーナス払い、残価、再ローン、所有者名義まで含めた総支払額と自由度で比較してください。
Q.頭金は多いほどよいですか?
頭金を増やすと借入元金と利息を減らせます。
一方、手元資金を減らしすぎると、保険、税金、駐車場、引っ越し、急な修理などに対応しにくくなります。購入後の生活費と予備資金を残したうえで決めましょう。
まとめ|月額ではなく「5年後の選択」と「総支払額」で決める
MINIの残価設定ローンは、月々の支払いを抑え、数年後の乗り換えを計画しやすい買い方です。
特にMINIフューチャーバリューローンは、契約条件を満たせば残価保証を利用できるため、3〜5年後の相場下落が不安な方と相性があります。
一方で、残価は値引きではありません。
車を手元に残すなら、最終回に一括払いするか、再ローンを組んで支払う必要があります。残価にも利息がかかるため、同じ金利なら全額返済型より利息が増えることもあります。
最後に、選び方をまとめます。
- 3〜5年ごとに乗り換えたいならフューチャーバリューローン
- 月額と据置額を自分で調整したいならバリューローン
- 7年以上乗りたいなら銀行マイカーローンを優先して比較
- 走行距離が多い、改造したいなら銀行ローンが合いやすい
- EVの将来価値が不安なら残価保証が候補
- 途中売却の可能性があるなら一括精算と所有権を確認
- 頭金・ボーナス・残価を含めた総支払額で比べる
私がおすすめする比較の順番は、次のとおりです。
- 必要な車種・グレード・装備を決める
- 頭金とボーナス払いを同じ条件にする
- MINI残価設定ローンの見積もりを取る
- 同じ借入元金・期間で銀行ローンの見積もりを取る
- 月額・最終回・支払総額・途中精算額を並べる
- 5年後に返却するか、長く乗るかで最終判断する
ローンは「月々払えるか」だけでなく、「最後までどのように終えるか」まで決めて初めて比較できます。
契約途中の売却や乗り換えも想定している方は、ローン中のMINIを売却する条件と残債精算もあわせて確認してください。
参考資料
コメント