
広告について
本記事にはアフィリエイト広告が含まれます。
記事の注意点
掲載内容は2026年8月8日時点の情報です。自動車保険の保険料、補償内容、特約、引受可否は、車両・契約者・保険会社・契約時期によって異なります。本記事は一般的な情報を整理したものであり、個別の保険商品を推奨するものではありません。契約前に各保険会社または保険代理店へご確認ください。
「MINIは輸入車だから、自動車保険もかなり高いのでは?」
「ディーラーで案内された保険へ、そのまま加入して大丈夫?」
「車両保険を外せば安くなるけれど、新車のMINIで外してよいの?」
MINIを検討しているお客様から、こうした質問を受けることがあります。
私は現役でMINIの販売に携わっていますが、先に結論をお伝えすると、MINIだから一律に保険料が高いわけではありません。
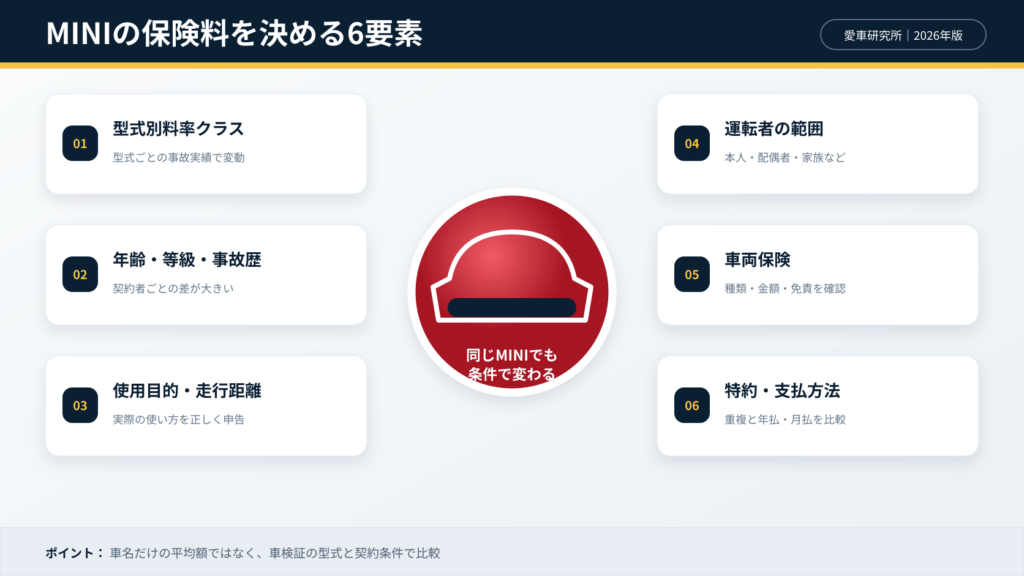
同じMINIでも、車検証上の型式、年齢、等級、事故歴、使用目的、年間走行距離、運転者の範囲、車両保険の有無によって保険料は大きく変わります。
そのため、車名だけの「平均保険料」を見て決めるより、現在の補償条件をそろえて複数社の見積もりを比較するほうが確実です。
この記事では、MINIの保険料データを参考にしながら、保険料が決まる仕組み、安くする方法、一括見積もりを使うときの注意点まで、車を販売する立場から分かりやすく解説します。
この記事で分かること
- MINIの自動車保険が高く見える理由
- 型式LR20・20等級における年間保険料の参考値
- 同じMINIでも保険料が変わる主な条件
- 新車・中古車で車両保険を考える順番
- 補償を削りすぎず保険料を安くする7つの方法
- 自動車保険の見積もりでそろえるべき条件
- インズウェブの一括見積もりが向いている人と注意点
- 納車前・乗り換え時に保険の空白を作らない手順
結論|MINIの保険料は「車名」ではなく、型式と契約条件で決まる
MINIの自動車保険を考えるときは、次の順番で確認してください。
- 車検証に記載された正確な型式を確認する
- 現在の保険証券や更新案内を用意する
- 対人・対物・人身傷害・車両保険などの補償条件を決める
- 運転者の範囲、年齢条件、使用目的、年間走行距離を正しく入力する
- 同じ条件で複数社の保険料とサービスを比較する
保険料を下げたいからといって、最初に対人・対物補償や車両保険を大きく削るのはおすすめできません。
まずは同じ補償内容で保険会社を比較し、その後に運転者範囲、年齢条件、車両保険の補償範囲、免責金額、重複している特約を一つずつ見直すのが基本です。
MINIの保険料を比較するときの重要ポイント
| 確認項目 | 判断のポイント |
|---|---|
| 車両 | 車名ではなく、車検証上の型式・初度登録年月まで確認 |
| 契約者 | 年齢、免許証の色、等級、事故有係数適用期間を確認 |
| 使い方 | 日常・レジャー、通勤・通学、業務使用を正しく申告 |
| 運転者 | 本人のみ、本人・配偶者、家族など実際の範囲に合わせる |
| 基本補償 | 対人・対物・人身傷害の金額と範囲をそろえる |
| 車両保険 | 一般型・限定型、保険金額、免責金額をそろえる |
| 特約 | 新車、弁護士費用、代車、ロードサービスなどを比較 |
| 支払条件 | 年払・月払、各種割引を含めた年間総額で見る |
MINIの自動車保険料はいくら?20等級・型式LR20の参考データ
具体的な目安として、SBIの保険比較インズウェブが公表しているMINIの保険料データを確認します。
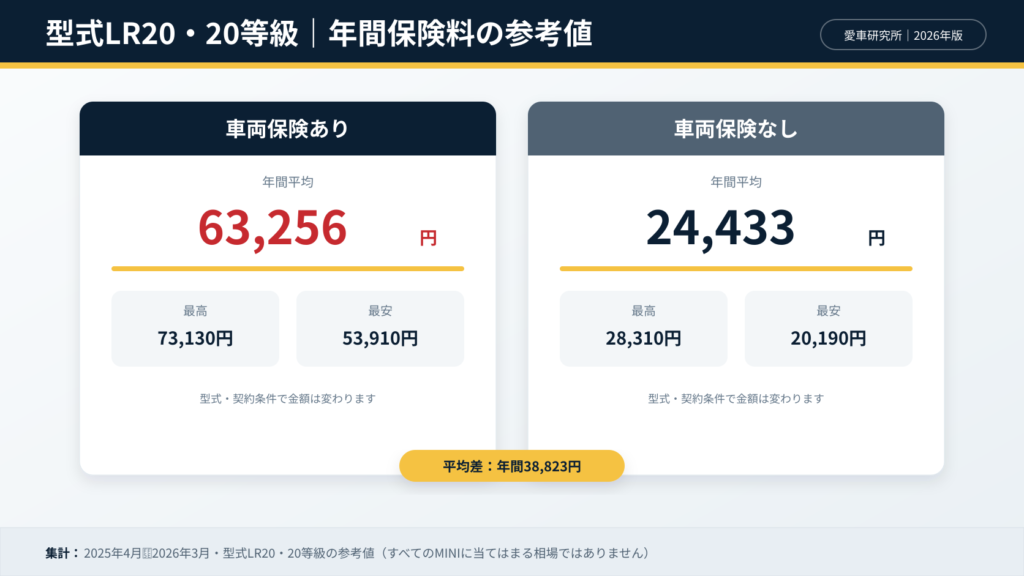
2025年4月から2026年3月にインズウェブで見積もりを取得した、20等級・型式LR20の年間保険料は次のとおりです。
| 年間保険料 | 車両保険あり | 車両保険なし |
| 最高値 | 73,130円 | 28,310円 |
| 平均値 | 63,256円 | 24,433円 |
| 最安値 | 53,910円 | 20,190円 |
出典:SBIの保険比較インズウェブ「BMWの保険料はどれくらい?」
この集計では、車両保険ありとなしの平均額に年間38,823円の差があります。
ただし、この差額だけを見て「車両保険を外せばよい」と判断するのは早計です。
この保険料データを見るときの注意点
- 20等級の契約者を対象としたデータである
- 型式LR20だけの集計で、すべてのMINIを示す数字ではない
- 年齢、免許証の色、使用目的、走行距離、運転者限定などで保険料は変わる
- 車両保険の保険金額、補償範囲、免責金額でも差が出る
- 現行のF66、J01、U25などは、LR20とは異なる型式である
つまり、63,256円は「MINIなら誰でもこの金額」という相場ではありません。
特に初めて自動車保険へ加入する6等級の方、20代の方、複数人が運転する方、新車で高い車両保険金額を設定する方は、この参考値より高くなる可能性があります。
反対に、運転者の範囲、使用目的、走行距離、補償内容によっては、見積額を抑えられる場合もあります。
実際の金額は、購入するMINIの型式と自分の条件を入力して確認してください。
MINIの自動車保険が高く見える5つの理由
1.型式別料率クラスが保険料へ影響する
任意の自動車保険では、同じ車名でも車検証上の型式ごとに「型式別料率クラス」が設定されています。
自家用普通乗用車・自家用小型乗用車は、次の4項目ごとに1から17のクラスへ分けられます。
- 対人賠償責任保険
- 対物賠償責任保険
- 人身傷害保険・搭乗者傷害保険
- 車両保険
数字が大きいほど、その補償に対応する保険料が高くなる仕組みです。料率クラスは型式ごとの保険実績をもとに毎年見直されるため、自分が無事故でも翌年の保険料が変わる場合があります。
損害保険料率算出機構の型式別料率クラス検索では、車検証上の型式を使ってクラスを確認できます。
インズウェブの掲載データでは、2026年の型式LR20は次のクラスです。
| 補償項目 | 型式LR20の料率クラス |
| 対人賠償 | 3 |
| 対物賠償 | 7 |
| 人身傷害 | 5 |
| 車両保険 | 14 |
この例では、車両保険の料率クラスが14となっています。ただし、別のMINIへそのまま当てはめることはできません。
MINI Cooper CとJohn Cooper Works、ガソリンのF66と電気のJ01、MINI CountrymanのU25では型式が異なるため、必ず自分の車両で確認しましょう。
2.新車価格と車両保険金額が影響する
車両保険の保険金額は、契約時の市場販売価格相当額をもとに設定するのが一般的です。
新車や年式の新しいMINIは車両価値が高いため、年式の古い車と比べて車両保険金額も高くなりやすく、その分だけ保険料へ影響する場合があります。
一方で、年数が経過すれば車両保険金額は下がります。
そのため、前年と同じ補償内容を機械的に更新するのではなく、現在の車両価値、修理費を自己負担できるか、ローン残債はいくらかを毎年確認することが大切です。
車両保険金額の基本的な考え方は、日本損害保険協会の案内でも確認できます。
3.年齢・等級・事故歴で差が出る
自動車保険には、事故歴に応じて保険料を割増・割引する等級制度があります。
初めて契約する場合は原則として6等級から始まり、1年間無事故なら翌年に等級が上がります。反対に、保険を使う事故の内容によっては等級が下がり、事故有係数適用期間が加算されます。
同じMINI、同じ補償内容でも、6等級と20等級では保険料が大きく異なる可能性があります。
さらに、運転者の年齢条件、免許証の色、運転者の範囲も保険料へ影響します。
4.通勤使用・年間走行距離など使い方で変わる
保険料の算出では、車をどのように使うかも重要です。
- 日常・レジャー
- 通勤・通学
- 業務
- 年間走行距離
- 主に運転する人
例えば、電車通勤へ変わってMINIを休日中心に使うようになった場合、契約内容の使用目的や年間走行距離が現在の使い方と合っているか確認する価値があります。
ただし、保険料を下げるために事実と異なる内容を入力してはいけません。
使用目的などの重要事項を正しく告知しなかった場合、契約が解除されたり、保険金が支払われなかったりする可能性があります。契約後に使い方が変わった場合も、保険会社へ連絡が必要か確認してください。
告知・通知事項については、日本損害保険協会の解説も参考になります。

通勤か日常かの基準は月に15日以上乗るかどうかだよ。
月に15日以上乗る人=通勤
月に15日以内の人=日常レジャー
この基準は、実態ではなく月に何回乗るかによって変わってくるね。
5.車両保険と特約の組み方で変わる
見積額へ影響しやすいのが、車両保険と特約です。
同じ「車両保険あり」でも、次の条件が違えば保険料は同じになりません。
- 一般型か、補償範囲を限定したタイプか
- 車両保険金額はいくらか
- 免責金額はいくらか
- 新車特約を付けるか
- 代車費用を付けるか
- ロードサービスの範囲
- 弁護士費用特約などを付けるか
見積額だけを並べるのではなく、補償内容まで同じか確認してください。
新車のMINIに車両保険は必要?営業目線で考える順番
車両保険を付けるかどうかは、保険料だけでは決められません。
次の4つを順番に確認すると判断しやすくなります。
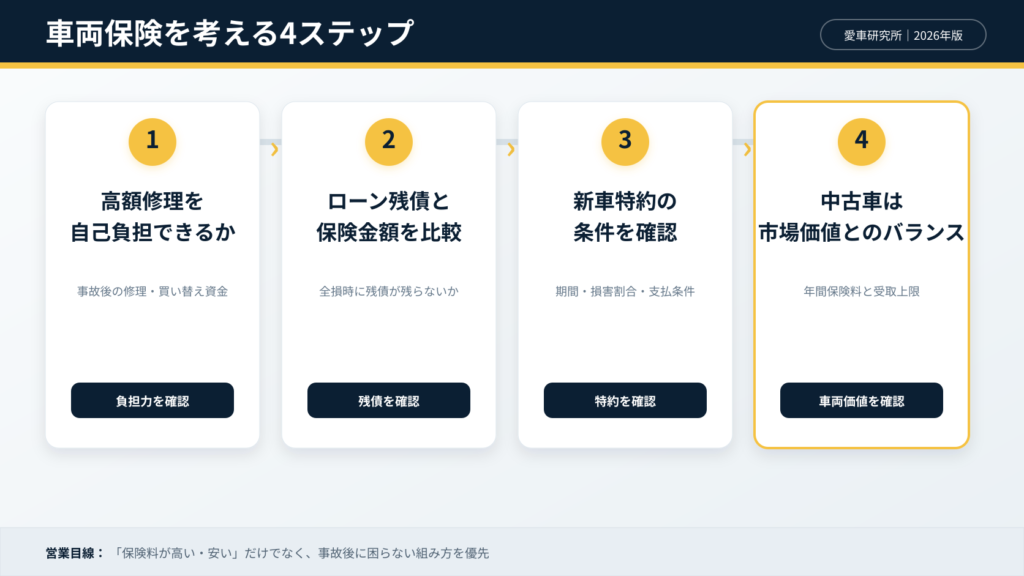
1.全損や高額修理を自己資金で負担できるか
事故、単独事故、盗難、自然災害などの補償範囲は契約内容によって異なります。
もしMINIが大きく損傷したとき、修理費や次の車の購入費を貯蓄から出せるのかを考えてください。
「保険料がもったいない」だけで外し、事故後にローンと買い替え費用が同時に残る状態は避けたいところです。
2.ローン残債と車両保険金額を比べる
残価設定ローンや通常ローンで購入した場合、事故時点のローン残債が車両保険金額を上回ることがあります。
車両保険へ加入していても、保険金だけでローンを全額精算できるとは限りません。
契約時は、次の3つを別々に確認しましょう。
- 現在のローン残債
- 車両保険金額
- 全損時に適用できる特約と支払条件
MINIのローンの仕組みは、MINIのMINIのローンの仕組みは、MINIの残価設定ローンはやめたほうがいい?銀行ローンと比較でも解説しています。残価設定ローンはやめたほうがいい?銀行ローンと比較でも解説しています。
3.新車特約の対象期間と支払条件を確認する
新車には、一定期間内に一定以上の損害を受けた場合、再購入費用を補償する新車特約を付けられることがあります。
ただし、対象となる初度登録からの期間、損害割合、盗難の扱い、買い替え期限などは保険会社によって異なります。
「新車特約あり」という名称だけでなく、支払条件まで確認してください。
4.中古車は現在の市場価値と自己負担力で考える
認定中古車や一般中古車でも、車両価値が高い車、ローン残債が大きい車、修理費を自己負担しにくい場合は車両保険を検討する価値があります。
反対に、年式が古く車両保険金額が低くなっている場合は、年間保険料と受け取れる上限額、免責金額のバランスを確認します。
新車と認定中古車の選び方は、MINIは新車と認定中古車どっち?も参考にしてください。
MINIの自動車保険料を安くする7つの方法
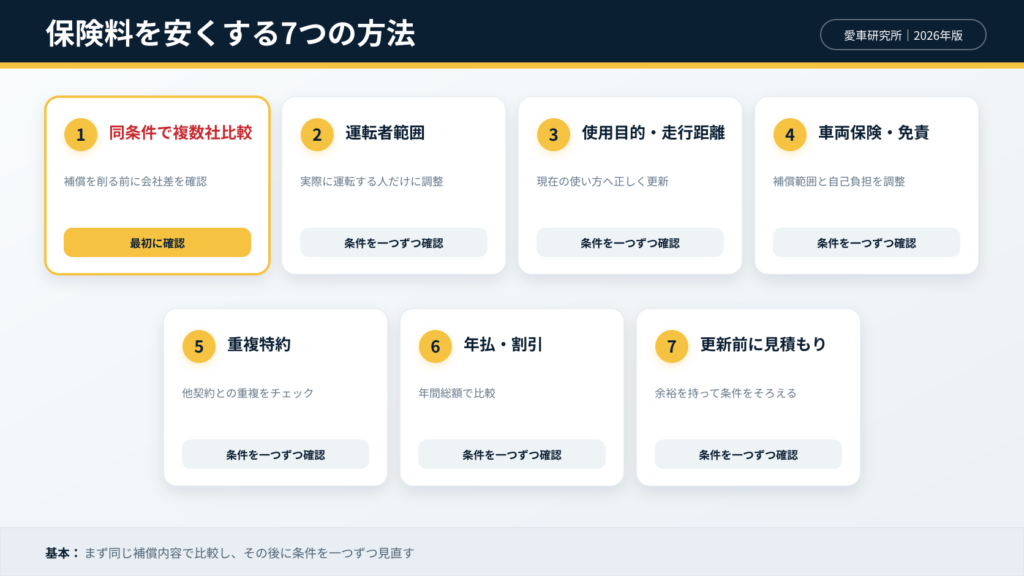
1.同じ補償条件で複数の保険会社を比較する
最初に行いたいのは、補償を削ることではなく保険会社の比較です。
自動車保険は、各社の保険料率、割引、引受基準、サービス内容が異なります。同じMINI、同じ等級、同じ補償でも見積額が同じになるとは限りません。
比較するときは、一社だけ車両保険なし、一社だけ免責10万円という状態にしないでください。
まず同じ条件で基準見積もりを作り、差額を確認します。
2.運転者の範囲と年齢条件を実態に合わせる
本人しか運転しないのに運転者限定なし、最も若い運転者が条件年齢を超えているのに古い年齢条件のまま、といった場合は見直せる可能性があります。
ただし、家族、同居の親族、友人などが実際に運転する可能性があるなら、安さだけで範囲を狭めてはいけません。
補償対象外の人が運転して事故を起こすと、保険金が支払われない可能性があります。
3.使用目的と年間走行距離を現在の使い方へ直す
転職、在宅勤務、電車通勤、引っ越しなどで車の使い方が変わっていないか確認します。
以前は毎日通勤に使っていたものの、現在は週末だけという場合、契約条件を変更できる可能性があります。
反対に、休日使用から通勤使用へ変わった場合は、保険会社へ正しく申告してください。
4.車両保険の補償範囲と免責金額を調整する
車両保険を完全に外す前に、次の方法を検討します。
- 一般型から補償範囲を限定したタイプへ変更する
- 免責金額を設定または増額する
- 現在の車両価値に合う保険金額か確認する
- 不要になった特約だけを外す
補償範囲を限定すると、単独事故や当て逃げなどの扱いが変わる場合があります。名称だけで判断せず、何が対象外になるか確認しましょう。
5.重複している特約を確認する
弁護士費用、自転車事故、個人賠償などの特約は、家族の自動車保険、火災保険、クレジットカード付帯保険などと重複している場合があります。
ただし、補償対象者、対象事故、保険金額が完全に同じとは限りません。
重複しているように見えても、どちらを残すべきかを保険会社へ確認してから外してください。
6.年払・月払と各種割引を年間総額で比較する
月払は一回の負担を抑えやすい一方、年間総額が年払と異なる場合があります。
また、インターネット契約、早期契約、証券の発行方法、安全装置などに関する割引は、保険会社ごとに条件が異なります。
「月々いくら」だけでなく、割引適用後の年間総額で比べてください。
7.満期直前ではなく、更新案内が届いた段階で見積もる
比較する時間がなければ、前年と同じ保険会社・同じ内容で更新しやすくなります。
更新案内が届いたら、次の内容を確認しましょう。
- 前年保険料と更新後保険料
- 等級と事故有係数適用期間
- 型式・登録番号
- 使用目的・年間走行距離
- 運転者の範囲・年齢条件
- 車両保険金額・免責金額
- 追加・削除された特約
無事故でも、型式別料率クラスや保険会社の料率改定、車両保険金額、割引条件などによって保険料が変わる場合があります。
自動車保険の見積もりでそろえるべき12項目
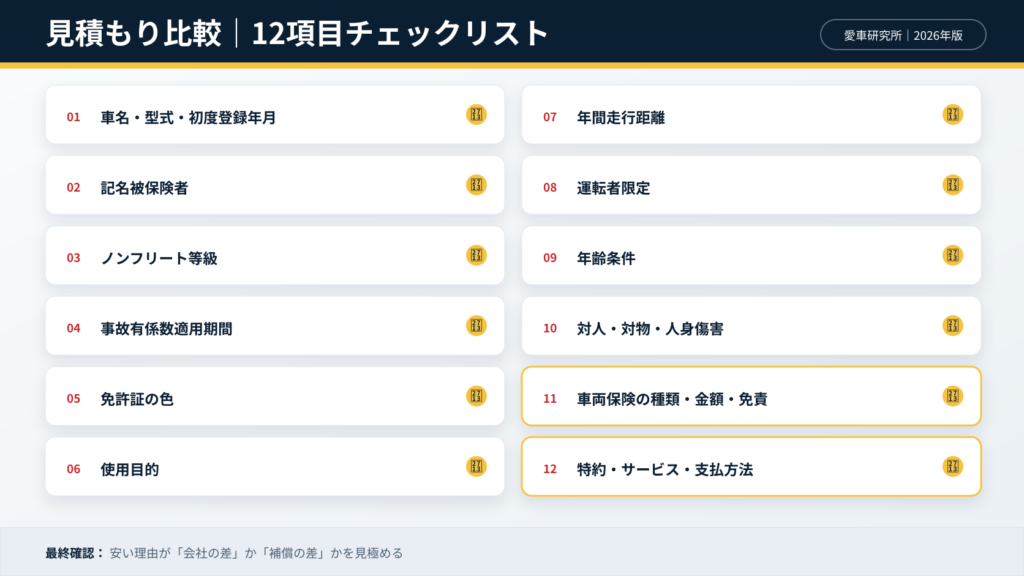
複数社を比較するときは、最低でも次の12項目をそろえてください。
- 車名・型式・初度登録年月
- 記名被保険者
- ノンフリート等級
- 事故有係数適用期間
- 免許証の色
- 使用目的
- 年間走行距離
- 運転者限定
- 年齢条件
- 対人・対物・人身傷害の補償額
- 車両保険の種類・金額・免責金額
- 特約・ロードサービス・支払方法
保険料が安い見積もりを見つけても、車両保険金額が低い、免責金額が高い、代車特約がないなど、内容に差があれば単純比較できません。
営業現場でも、車の見積書は総額だけでなく内容を分けて確認します。自動車保険も同じで、安い理由が保険会社の差なのか、補償を削った差なのかを見極めることが重要です。
インズウェブの自動車保険一括見積もりとは
インズウェブは、SBIホールディングス株式会社が運営する自動車保険の一括見積もりサービスです。
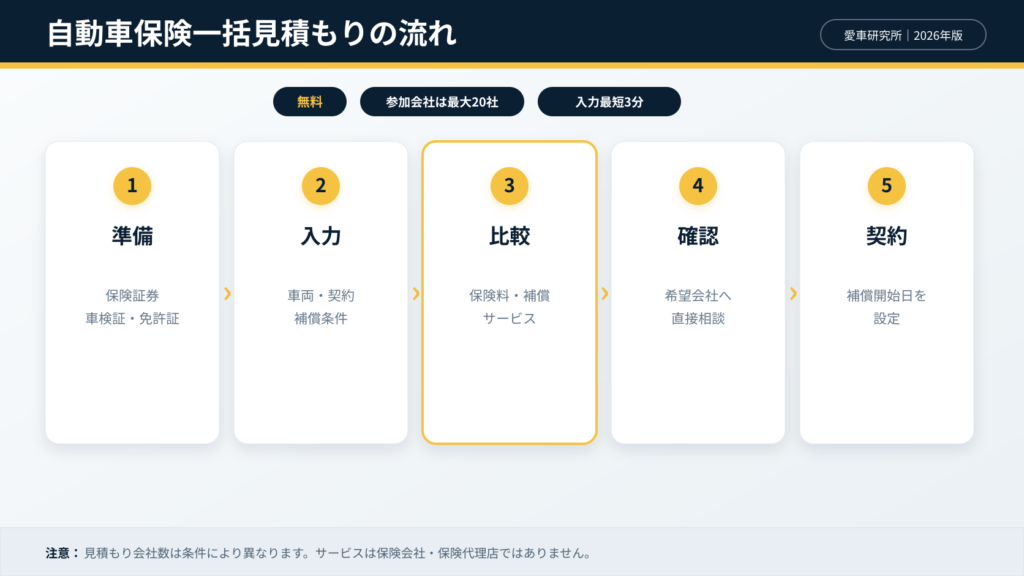
2026年8月8日時点の公式案内では、次の特徴が掲載されています。
- 利用料は無料
- 一度の入力で、条件に合う複数の保険会社へ見積もりを依頼できる
- 参加会社は最大20社
- 入力は最短3分
- 見積もりを依頼しても契約義務はない
- 新規加入、更新、車の買い替えでも利用できる
ただし、実際に見積もりを出せる会社数は、入力内容と各社の見積もり提供基準によって異なります。必ず20社から届くという意味ではありません。
また、インズウェブは保険会社・保険代理店ではありません。見積もり後の契約や補償内容の相談は、各保険会社または代理店と直接行います。
一括見積もりに用意するもの
現在加入している方は、次の3点があると入力がスムーズです。
- 現在の自動車保険証券または更新案内
- 車検証
- 運転免許証
初めて加入する方は、車検証と運転免許証を用意します。
利用の流れ
- 保険証券・車検証・免許証を用意する
- 車両情報、契約者情報、現在の等級、希望する補償を入力する
- 届いた見積もりの保険料と補償内容を比較する
- 必要な特約や不明点を保険会社へ確認する
- 希望する保険会社と直接契約する
インズウェブ公式では、対応する保険会社については完了後に試算結果を確認でき、その他は数日中にメールや郵送などで見積もりが届くと案内しています。
インズウェブが向いている人
- MINIを購入し、納車前に任意保険を比較したい人
- 更新後の保険料が上がり、他社も確認したい人
- 現在と同じ補償で保険料差を知りたい人
- 一社ずつ同じ内容を入力する手間を減らしたい人
- 車両保険あり・なしの金額差を確認したい人
利用前に知っておきたい注意点
- 入力条件によっては見積もりを出せる会社がない、または少ない場合がある
- 見積もりはメールや郵送で届き、内容確認の電話が入る場合もある
- 見積もり依頼完了後は、インズウェブ側でキャンセルできない
- 入力を間違えた場合、到着後に各保険会社へ修正を依頼することがある
- すべての特約や希望条件を一括見積もり画面だけで設定できるとは限らない
- 公式FAQ上、満期日を過ぎた契約や改造車などは利用できない
MINIへホイールやエアロを装着しているだけで直ちに「改造車」になるわけではありません。ここでいう改造車に該当するか分からない場合は、車検証の型式欄と各保険会社の引受条件を確認してください。
納車前・乗り換え時に自動車保険で失敗しない5ステップ
MINIへ乗り換えるときは、保険料の安さだけでなく補償開始日を必ず確認してください。
ステップ1.購入車両の型式と納車予定日を確認する
見積もりには、正確な車両情報が必要です。
登録前で車検証がまだ完成していない場合は、型式、初度登録予定、車両価格など、見積もりに必要な情報を販売店へ確認してください。
インズウェブの公式FAQでは、納車前の車でも見積もりを利用できると案内されています。
ステップ2.現在の契約を基準に見積もる
現在加入している方は、更新案内や保険証券を見ながら入力します。
等級、事故有係数適用期間、記名被保険者、使用目的を推測で入力しないでください。
ステップ3.同じ条件でディーラー・代理店型・ネット型を比べる
販売店で案内される保険には、車の相談と保険の相談を一つの窓口にまとめやすい利点があります。
一方、ネット型を含めて比較すると、保険料が変わる場合があります。
どちらが正解と決めるのではなく、次の内容で判断しましょう。
- 年間保険料
- 事故時の連絡方法
- 修理先の選択
- レッカー・ロードサービス
- 代車費用
- 新車特約や車両全損時の補償
- 困ったときに誰へ相談するか
ステップ4.現在の保険の終了日と新しい保険の開始日を合わせる
保険会社を切り替える場合、現在の契約の解約日と新契約の始期日がずれると、補償の空白や等級継承の問題が起こる可能性があります。
日本損害保険協会も、契約途中で切り替える際は、解約日と新契約の始期日を同一日にしないと等級を引き継げない場合があると案内しています。
納車日だけでなく、現在の車の引渡し日と新しい保険の補償開始時刻まで確認してください。
ステップ5.最終見積もりと申込内容をもう一度照合する
見積もり段階と契約段階で条件が変わっていないか確認します。
- 車両の型式・登録番号
- 納車日・補償開始日
- 記名被保険者
- 運転者の範囲・年齢条件
- 対人・対物・人身傷害
- 車両保険金額・免責金額
- 新車・代車・弁護士費用などの特約
- 年間保険料と支払方法
車の購入総額と任意保険を一緒に考えたい方は、MINIの値引きはいくら?見積もりの見方と交渉術も参考にしてください。
保険料だけで選ばない|MINIオーナーが確認したい6項目
1.事故受付と初動対応
事故受付の時間、アプリやウェブで連絡できるか、初動対応の流れを確認します。
「24時間受付」と「24時間すべての事故対応が進む」は同じ意味とは限らないため、具体的な対応時間を確認してください。
2.正規ディーラーで修理できるか
事故後にMINI正規ディーラーでの修理を希望する方は、修理先を自分で選べるか、保険会社の指定工場との違い、レッカー費用の範囲を確認します。
3.代車・レンタカー費用
部品手配や修理内容によっては、修理期間が長くなる場合があります。
代車費用特約の対象日数、1日あたりの上限、事故・故障それぞれの対象条件を見てください。
4.ロードサービス
レッカー距離、現場対応、帰宅・宿泊費用、バッテリー上がりやパンク時の扱いなどは保険会社によって異なります。
MINIのメーカー保証やロードサービスと重複する内容がある場合は、どちらを使えるか確認しましょう。
5.EV固有の部品や充電関連品の扱い
電気のMINI CooperやMINI Aceman、MINI Countryman Electricでは、駆動用バッテリー、充電ケーブル、充電中の事故などの扱いを確認しておくと安心です。
補償対象は保険会社・事故状況・特約によって異なるため、「EVだから自動的にすべて補償される」と考えないでください。
ガソリン車とEVの維持費を比較したい方は、MINI CooperはガソリンとEVどっち?で詳しく解説しています。

6.保険を使った場合の翌年以降の負担
少額の修理で保険を使うと、受け取る保険金より翌年以降の保険料増加額が大きくなる場合があります。
事故が起きたら、修理見積もりだけでなく、保険を使った場合の等級、事故有係数適用期間、今後の保険料への影響も保険会社へ確認してください。
よくある質問
Q.MINIの自動車保険は国産車より必ず高いですか?
必ず高いとは限りません。
保険料は輸入車か国産車かだけでなく、型式別料率クラス、車両保険金額、年齢、等級、事故歴、使用目的、補償内容などで決まります。
MINIでも型式と契約者条件によって金額は異なるため、実際の見積もりで確認してください。
Q.MINI Cooper C・S・JCWで保険料は違いますか?
異なる可能性があります。
グレードによって車検証上の型式、車両価格、料率クラス、車両保険金額が異なる場合があるためです。同じボディ形状でも、車名だけで同じ保険料とは判断できません。
Q.電気のMINIはガソリン車より保険料が高いですか?
一律には言えません。
EVかガソリンかだけで決まるのではなく、正確な型式、車両価格、料率クラス、補償条件で決まります。F66とJ01を比較するときも、それぞれの車両情報で見積もりを取りましょう。
Q.新車なら車両保険は必須ですか?
法律上の加入義務はありません。
ただし、高額修理や全損時の買い替え費用を自己負担できるか、ローン残債があるか、新車特約が必要かを確認して判断してください。
Q.ディーラー保険とネット保険はどちらがよいですか?
相談窓口と保険料のどちらを重視するかで変わります。
ディーラーで加入すると、車両修理と保険の相談窓口をまとめやすい場合があります。ネット型は保険料を抑えられる場合がありますが、契約内容を自分で理解して選ぶ必要があります。
同じ補償条件で比較し、事故時にどのようなサポートを受けられるかまで確認してください。
Q.インズウェブを使うと電話がたくさん来ますか?
インズウェブの公式ページでは「しつこい電話営業なし」と案内されています。
一方、公式FAQでは、見積もりはメールまたは郵送で届き、保険会社によっては内容確認の電話が入る場合があるとされています。そのため、電話が一切ないと断定はできません。
Q.インズウェブで見積もったら契約しなければいけませんか?
契約義務はありません。
届いた見積もりを比較し、希望する会社があれば保険会社または代理店と直接契約します。
Q.MINIの納車前でも見積もりできますか?
インズウェブの公式FAQでは、納車前の車でも利用できると案内されています。
登録前で情報が不足している場合は、型式や納車予定日など、見積もりに必要な内容を販売店へ確認してください。
Q.満期日を過ぎても一括見積もりできますか?
インズウェブの公式FAQでは、満期日を過ぎた場合は一括見積もりサービスを利用できないと案内されています。
その場合は保険会社または代理店へ直接相談してください。等級の扱いにも影響する可能性があるため、満期前に手続きを進めましょう。
まとめ|MINIの保険は補償をそろえ、実際の見積額で比べる
MINIの自動車保険料は、輸入車という理由だけで決まるものではありません。
保険料へ影響する主な条件は次のとおりです。
- 車検証上の型式と型式別料率クラス
- 車両価格・車両保険金額
- 年齢・等級・事故歴
- 運転者の範囲・年齢条件
- 使用目的・年間走行距離
- 車両保険の種類・免責金額
- 特約・ロードサービス
- 保険会社ごとの料率と割引
型式LR20・20等級の参考データでは、年間平均保険料は車両保険あり63,256円、なし24,433円でした。
しかし、これは現行MINIを含むすべての人へ当てはまる相場ではありません。
後悔しにくい見直しの順番は、次のとおりです。
- 現在必要な補償を決める
- 同じ条件で複数社を比較する
- 運転者・年齢・使用目的を実態に合わせる
- 車両保険の範囲と免責金額を検討する
- 重複特約と支払方法を確認する
- 保険料だけでなく事故対応・修理・代車も比べる
- 補償開始日と納車日を合わせる
営業目線で最も避けたいのは、月々の保険料を下げることだけを優先し、事故時に必要な補償が足りなくなることです。
まずは現在と同じ条件で見積もりを取り、なぜ金額が違うのかを確認したうえで、自分のMINIと使い方に合う内容へ整えましょう。
MINI購入後の維持費や注意点をまとめて確認したい方は、MINIを買って後悔する人・しない人の違いも参考にしてください。

参考資料
コメント